Inicio / Blog / Facturas
Factura e impuestos Kit Digital: qué revisar antes de cerrar el expediente
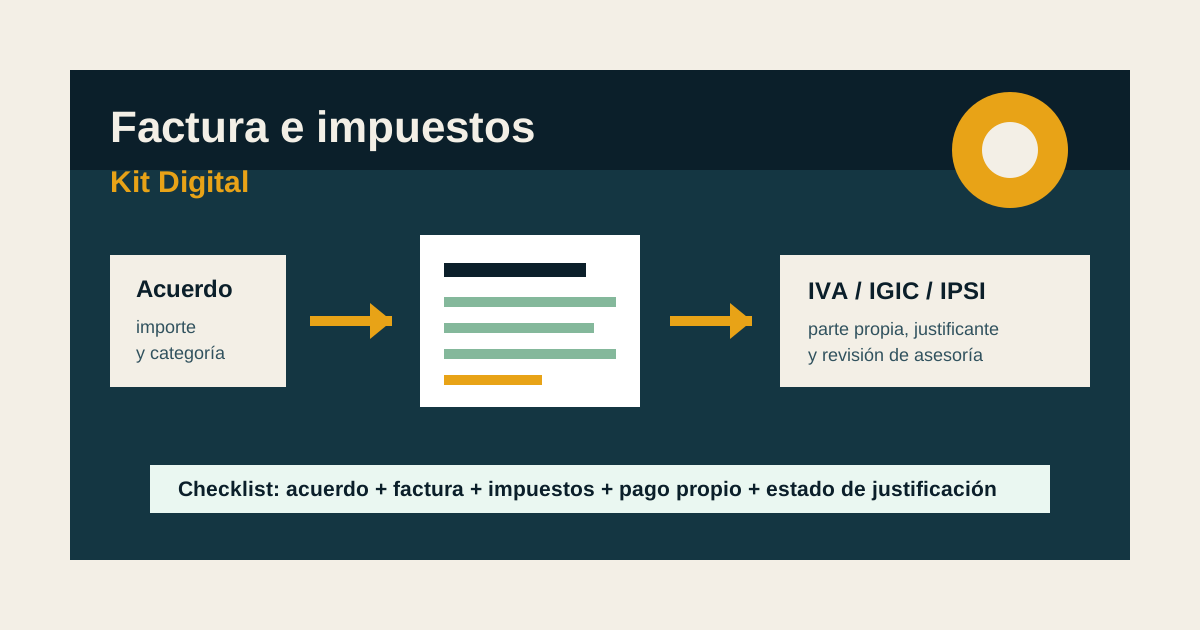
La factura del Kit Digital no es un trámite menor. Debe cuadrar con el acuerdo, separar el importe subvencionado de la parte que paga la empresa y dejar claros los impuestos aplicables. Si no revisas esos datos antes de la conformidad y la justificación, el problema puede aparecer cuando el agente intenta cobrar o cuando la asesoría cierre el trimestre.
Actualizado:
La respuesta directa es esta: en el Kit Digital hay que revisar dos cosas distintas. Una es la factura que emite el agente digitalizador para justificar la solución ante Red.es. Otra es el tratamiento fiscal y contable que tu empresa debe aplicar a esa factura, al impuesto y a la subvención. Mezclarlas suele provocar tres errores: creer que el bono cubre el IVA, aceptar una factura que no coincide con el acuerdo o no avisar a la asesoría porque el dinero público no entró en la cuenta bancaria.
Vuelve Kit Digital es un medio privado e independiente. Esta guía ordena la comprobación documental del expediente; no sustituye a Red.es, a la sede electrónica, a la Agencia Tributaria ni a una asesoría fiscal con tus datos completos.
Primera comprobación: qué paga el bono y qué pagas tú
El bono digital funciona mediante cesión del derecho de cobro al agente digitalizador. El beneficiario no recibe el importe subvencionado para después transferirlo: firma el acuerdo, recibe la solución, paga la parte no subvencionada y cede al agente el cobro público cuando la justificación se compruebe. Esta mecánica está descrita en los artículos 21 a 23 de las bases y se conecta con el pago al agente del Kit Digital.
La parte que puede quedar a tu cargo incluye los impuestos indirectos, cualquier exceso sobre el importe de ayuda asignado a la categoría y los costes no subvencionables. Por eso la frase comercial "subvencionado al 100 %" debe leerse con precisión: el programa financia la parte subvencionable, no todo lo que aparece alrededor de la factura.
| Concepto | Cómo debe aparecer | Riesgo si no se revisa |
|---|---|---|
| Importe subvencionado | Separado y vinculado al acuerdo de prestación. | Que la justificación no cuadre con el bono cedido. |
| IVA, IGIC o IPSI | Desglosado o justificado si no procede repercutirlo. | Pagar de menos, declarar mal o aceptar una factura incompleta. |
| Exceso sobre la ayuda | Como importe propio de la empresa, no como bono. | Confundir saldo, precio final y parte no subvencionable. |
| Servicio y periodo | Solución, categoría y periodo de prestación identificables. | Subsanación posterior por factura o evidencias incoherentes. |
| Financiación PRTR | Mención visible al Programa Kit Digital y Next Generation EU. | Factura débil para justificar la ayuda. |
Qué exige la factura para servir en la justificación
La factura no debería limitarse a una línea genérica de "servicios digitales". La orden de bases pide que indique el número de referencia del acuerdo, la solución adoptada, el periodo de prestación y la cuantía correspondiente a la subvención concedida. También debe incorporar la mención de financiación del Programa Kit Digital y del Plan de Recuperación.
Si falta alguno de esos elementos, pide corrección antes de validar conformidades. En la práctica, una factura mal identificada puede acabar como subsanación de la justificación, retrasar el cobro del agente o dejar al beneficiario sin una pista documental clara para su asesoría.
Impuestos no subvencionables: IVA, IGIC, IPSI y otros tributos
Las bases son expresas: el IVA, el IGIC y el IPSI que se devenguen al adoptar soluciones digitales no son subvencionables. Además, se excluyen impuestos sobre la renta, tributos y tasas nacionales, autonómicas o locales, intereses, recargos y sanciones. Esto no significa que todas las empresas soporten el mismo coste neto; significa que el bono no paga esa parte.
La sede de la Agencia Tributaria mantiene las gestiones del modelo 303 de 2026 para autoliquidación de IVA, consulta de declaraciones y cuotas a compensar. Que el IVA sea deducible, parcialmente deducible o no deducible depende del régimen fiscal y de la actividad de la empresa, no de una regla universal del Kit Digital.
Cuándo una factura sin IVA merece una pausa
Una factura sin IVA no es automáticamente falsa, pero tampoco debe aceptarse sin explicación. Puede haber operaciones con inversión del sujeto pasivo, exenciones o situaciones territoriales que cambien la forma de facturar. Lo importante es que la factura explique el motivo formal y que la asesoría pueda trasladarlo al modelo o registro que corresponda.
Si tu duda principal es fiscal, especialmente por operaciones entre Península, Baleares, Canarias, Ceuta o Melilla, amplía con una guía especializada como factura sin IVA en el Kit Digital. La función de esta página de Vuelve Kit Digital es detectar la incidencia en el expediente, no sustituir el análisis tributario completo.
Qué debe ver tu asesoría antes del cierre trimestral
No esperes a que el agente cobre de Red.es para enviar documentación contable. El artículo 9 de las bases reguladoras exige registrar en contabilidad, con código contable diferenciado, las transacciones relacionadas con la actividad subvencionada y conservar facturas, justificantes de gasto y justificantes de pago durante al menos cuatro años desde el vencimiento del plazo de justificación.
- Acuerdo validado. Incluye número de acuerdo, categoría, importe aplicado y fecha de validación.
- Factura completa. Entrega PDF o Facturae, desglose, impuestos y mención de financiación.
- Justificante de pago propio. Conserva transferencia, recibo o prueba de abono de impuestos y exceso no subvencionado.
- Estado de la justificación. Añade si está presentada, en revisión, subsanada o pendiente de conformidad.
- Comunicación del agente. Guarda correos sobre factura, entrega, cambios de importe, rectificativas o problemas de acceso.
- Resoluciones y notificaciones. Adjunta concesión, requerimientos y cualquier incidencia posterior.
Errores frecuentes antes de dar conformidad
Firmar conformidad sin comparar factura y entrega
La conformidad debe responder al servicio implantado, no a la presión por cerrar el trámite. Comprueba que la categoría, usuarios, dispositivos, dominio, módulos o funcionalidades coinciden con lo contratado y con las evidencias que se van a presentar.
Pagar solo una parte y no guardar trazabilidad
Si el beneficiario abona impuestos o exceso de precio, el justificante debe poder relacionarse con la factura y el acuerdo. Un pago sin concepto claro puede complicar la cuenta justificativa.
Tratar un recargo como subvencionable
Recargos, sanciones, intereses y otros costes accesorios no deben meterse en el bono. Si aparecen por retrasos o errores, separa el expediente administrativo del acuerdo privado con el proveedor.
Creer que una nueva convocatoria arreglaría la factura
A 6 de septiembre de 2026, la página de convocatorias de Red.es presenta el calendario histórico del programa y la sede de Red.es muestra la convocatoria de Segmentos IV y V con plazo finalizado el 30 de junio de 2025. Una factura pendiente pertenece al expediente ya concedido, no a una reapertura no publicada.
Si ya llegó un requerimiento por factura o pago
Lee el requerimiento por causa, no por miedo. Puede pedir factura rectificada, prueba de pago del importe propio, aclaración de impuestos, evidencias técnicas, conformidad del beneficiario o coherencia con el catálogo. Si el documento habla de pago pendiente o importe no pagable, contrástalo con pérdida de derecho al cobro. Si ya hubo abono público y se exige devolución, el caso se acerca más a reintegro del Kit Digital.
Cuando el agente no contesta, documenta la incidencia antes de enviar nuevas conformidades. La guía de agente digitalizador no responde ayuda a ordenar pruebas, pero el objetivo inmediato debe ser recuperar factura, evidencias y estado de justificación.
Siguiente paso práctico
Crea una carpeta con cinco documentos: acuerdo, factura, justificante de pago propio, evidencias de entrega y estado de la justificación. Si alguno falta, pide una rectificación concreta al agente antes de discutir impuestos de memoria. Después consulta el estado de la solicitud del Kit Digital para saber si el problema está en acuerdo, factura, subsanación, pago o cierre del expediente.
Si el asunto es solo fiscal, traslada la carpeta a tu asesoría y evita conclusiones generales. Si además hay una incidencia administrativa, prioriza el plazo de respuesta de la sede y deja el análisis fiscal para documentar la alegación con importes correctos.
Preguntas frecuentes
¿El Kit Digital paga el IVA de la factura?
No. Las bases excluyen IVA, IGIC e IPSI de los gastos subvencionables. El beneficiario debe revisar y abonar los impuestos que procedan según su caso.
¿La factura del agente debe coincidir con el acuerdo?
Sí. Debe identificar el acuerdo, la solución, el periodo de prestación y la cuantía financiada por el programa. Si no encaja, puede bloquear la justificación.
¿La empresa debe contabilizar el bono si no recibe el dinero?
Debe conservar y registrar las transacciones relacionadas con la actividad subvencionada. El asiento y la imputación fiscal concreta dependen del régimen y deben revisarse con la asesoría.
¿Una factura sin IVA siempre es correcta?
No necesariamente. Puede haber supuestos especiales, pero hay que comprobar el motivo formal, el régimen fiscal y la mención que aparezca en factura antes de aceptarla.