Inicio / Blog / Incidencias
Cambio de titular en Kit Digital: qué revisar antes de continuar
Si el negocio cambia de titular con un expediente Kit Digital vivo, frena antes de pedir al agente que modifique facturas o accesos. La pregunta no es solo quién sigue usando la solución, sino quién figura como beneficiario y quién responde ante Red.es.
Actualizado:
La respuesta prudente es esta: antes de hablar de cambio de titular del Kit Digital, identifica si realmente hay un nuevo beneficiario, una sucesión empresarial, una transmisión de activos, un cambio de forma jurídica, una modificación de datos o un simple cambio de representante. Cada caso deja pruebas distintas y afecta de forma diferente a acuerdos, facturas, accesos, evidencias y pagos.
Vuelve Kit Digital es un medio privado e independiente. Esta guía se basa en investigación documental y fuentes oficiales consultadas el 8 de septiembre de 2026; no sustituye a Red.es, a una notificación individual ni al criterio de una asesoría que pueda revisar escritura, contrato, contabilidad y expediente.
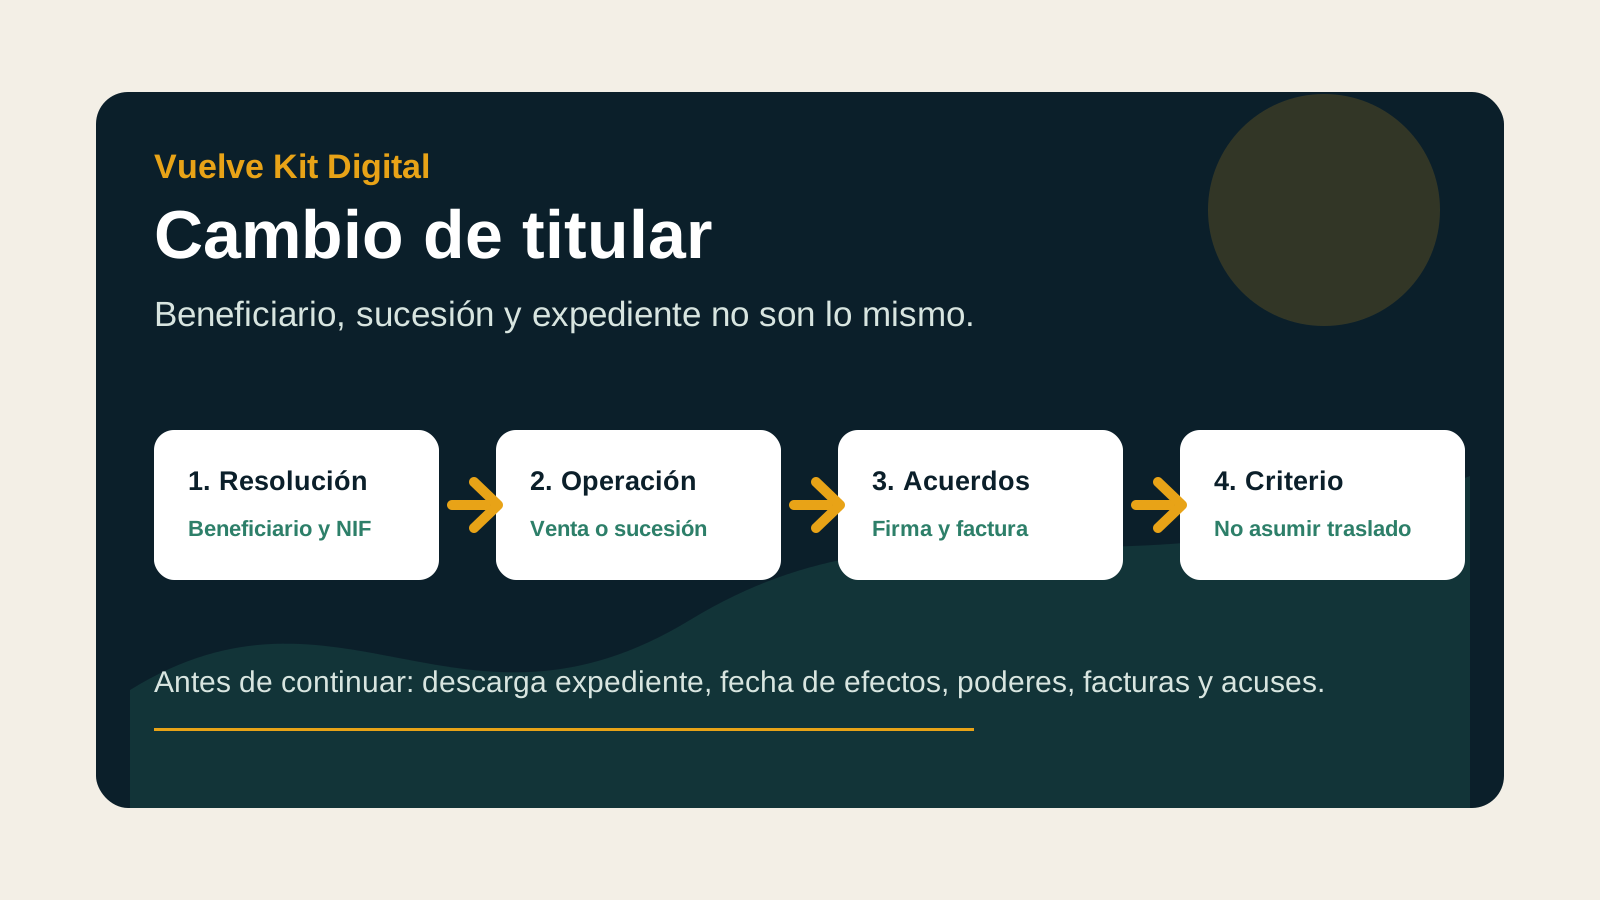
Respuesta directa: cuándo debes frenar
Debes frenar siempre que el NIF, la persona beneficiaria, la titularidad del negocio o la continuidad de la actividad no coincidan con la resolución de concesión o con los acuerdos formalizados. El beneficiario es quien soporta las obligaciones del programa aunque el agente digitalizador presente parte de la justificación en su nombre.
Las bases del Kit Digital explican que el bono no se hace efectivo hasta que se presenta y se considera justificada la cuenta correspondiente. También recogen que el acuerdo con el agente incluye obligaciones entre las partes y para con el programa. Por eso una venta, herencia, traspaso, fusión, disolución o cambio de empresario no se puede resolver solo con un correo al proveedor.
Seis escenarios que parecen iguales y no lo son
| Situación | Qué puede estar cambiando | Primera comprobación |
|---|---|---|
| Cambio de datos | Contacto, domicilio, denominación o correo, con el mismo beneficiario. | Revisa la guía de cambio de datos de empresa. |
| Cambio de representante | Quién firma o gestiona, no necesariamente quién recibe la ayuda. | Consulta si basta con revocar o ratificar representante. |
| Cambio de forma jurídica | Estructura legal, poderes, NIF o personalidad del beneficiario. | Separa el caso con la guía de forma jurídica. |
| Transmisión de negocio | Activos, actividad, clientes, trabajadores o unidad económica. | No presupongas que transmite también el bono. |
| Fallecimiento o sucesión | Herederos, sucesores, baja censal y obligaciones pendientes. | Conserva expediente completo y pide criterio antes de firmar nada nuevo. |
| Extinción del beneficiario | La entidad deja de existir antes de cerrar acuerdos, pagos o reintegros. | Prioridad máxima: artículo 39 de las bases y notificación individual. |
La extinción del beneficiario es el punto más delicado
El artículo 39 de la Orden ETD/1498/2021 no trata la extinción como una incidencia menor: asocia la extinción del beneficiario con pérdida de derecho al cobro de pagos no efectuados y reintegro de importes pagados, con intereses de demora. Esa regla no significa que toda operación societaria sea una extinción, pero obliga a documentar muy bien cuándo el beneficiario original sigue existiendo y cuándo no.
Si el expediente está en justificación, el riesgo aumenta. Puede que la solución esté implantada, que el agente haya emitido factura, que falte conformidad o que el pago dependa de evidencias que solo puede aportar el beneficiario inicial. En ese caso conviene revisar también qué significa tener la justificación pendiente antes de aceptar cambios administrativos.
Sucesión de empresa: útil como señal, insuficiente como permiso
La Seguridad Social explica la sucesión en la titularidad o actividad de la empresa como un supuesto que puede exigir tomar razón de la extinción de la empresa y, si procede, una nueva inscripción a nombre del nuevo titular. Esa información ayuda a detectar que no estamos ante un mero cambio de email o de domicilio, pero no autoriza por sí sola a trasladar una ayuda pública.
La Agencia Tributaria también distingue obligaciones y sucesores cuando una persona física fallece o una entidad se extingue. En materia censal, la relación de sucesores se comunica con datos del obligado anterior y del sucesor. Para Kit Digital, esa trazabilidad fiscal puede ser necesaria, pero debe encajar con el expediente de la ayuda, la resolución y las notificaciones de Red.es.
Qué revisar según la fase del expediente
| Fase | Riesgo principal | Qué guardar antes de mover nada |
|---|---|---|
| Solicitud o propuesta | Que el solicitante ya no sea quien cumple requisitos. | Solicitud, NIF, fecha de operación, plantilla y notificaciones. |
| Bono concedido sin acuerdo | Firmar acuerdos con un titular no reconocido en la resolución. | Resolución, poderes, certificado, captura de bono y consulta oficial. |
| Acuerdo pendiente | Usar datos fiscales o firma que luego no puedan sostenerse. | Estado del acuerdo, firmantes, agente, categoría e importe. |
| Solución implantada | No probar que el beneficiario recibió la solución comprometida. | URL, usuarios, licencias, entregables, accesos y conformidad. |
| Pago o comprobación posterior | Pérdida de cobro, reintegro o alegaciones con pruebas incompletas. | Factura, justificantes, comunicaciones y expediente descargado. |
Cómo hablar con el agente digitalizador
El agente necesita información correcta, pero no debe cerrar por ti una cuestión jurídica o administrativa. Envíale un resumen escrito: beneficiario original, NIF, nuevo titular propuesto, operación realizada, fecha de efectos, acuerdos afectados, facturas emitidas, fase de justificación y documentos disponibles. Pide que confirme qué puede corregir técnicamente y qué requiere criterio de sede o del órgano gestor.
No aceptes una factura emitida a una entidad distinta sin comprobar la cadena completa. Si el acuerdo ya está creado o pendiente de validación, revisa los motivos de no validación del acuerdo. Si hay factura o impuesto ya emitido, cruza el caso con la guía de factura e impuestos del Kit Digital.
No uses la Orden TDF/39/2026 como atajo
La Orden TDF/39/2026 actualizó el ámbito temporal de las bases, ordenó reinvertir remanentes no ejecutados y reforzó nuevas propuestas de concesión cuando existan fondos sin asignar. Ese cambio es relevante para expedientes y posibles actuaciones futuras, pero no dice que cualquier nuevo titular pueda pedir, heredar o reactivar un bono.
Las fichas de Red.es consultadas el 8 de septiembre de 2026 seguían mostrando plazos históricos finalizados: por ejemplo, Segmento I hasta el 31 de diciembre de 2024 y la convocatoria de comunidades de bienes, sociedades civiles y titularidad compartida hasta el 31 de octubre de 2025. Si alguien propone continuar con otro titular porque "vuelve el Kit Digital", exige convocatoria, presupuesto, plazo, beneficiarios y sede publicados.
Carpeta mínima para pedir criterio
Antes de presentar escritos, cambiar facturas o firmar nuevos acuerdos, reúne una carpeta que permita reconstruir la continuidad. La clave es que una tercera persona pueda entender el expediente sin depender de llamadas o promesas comerciales.
- Resolución y bono. Beneficiario, NIF, fecha de notificación, importe concedido y saldo.
- Operación de titularidad. Escritura, contrato, herencia, fusión, transmisión o documento que explique el cambio.
- Fecha de efectos. Día exacto en que cambia la titularidad frente a expediente, factura y solución.
- Representación. Administradores, poderes, certificado digital, representante voluntario y firmantes mancomunados.
- Acuerdos y solución. Categoría, agente, alcance, usuarios, URL, licencias, datos y entregables.
- Comunicación. Consulta presentada, acuse, respuesta oficial, correos del agente y capturas de estado.
Siguiente paso práctico
Escribe una nota de decisión con tres columnas: "beneficiario original", "nuevo titular propuesto" y "qué prueba une o separa ambos". Si no puedes completar esa tabla, no firmes ni factures todavía. Si puedes completarla, úsala para pedir criterio con menos ruido y para que el agente no confunda cambio de titular con cambio de contacto.
Si el expediente ya muestra una alerta, empieza por comprobar el estado de solicitud del Kit Digital y las notificaciones. El cambio de titular puede requerir análisis, pero un plazo de alegaciones, subsanación o pérdida de cobro puede vencer aunque la operación mercantil siga en discusión.
Preguntas frecuentes
¿Se puede cambiar el titular de un bono Kit Digital?
No debe darse por hecho. El bono está vinculado al beneficiario de la resolución y a los acuerdos formalizados. Si otra persona o entidad quiere continuar, primero hay que revisar expediente, fase, NIF, poderes, facturas, solución entregada y criterio oficial aplicable.
¿Cambio de titular y cambio de representante son lo mismo?
No. Cambiar o revocar un representante afecta a quién actúa en el trámite. Cambiar el titular afecta a quién es beneficiario, quién asume obligaciones y quién puede justificar o responder ante un reintegro.
¿La sucesión empresarial permite conservar siempre el expediente?
No puede afirmarse como regla general para Kit Digital. La sucesión puede tener efectos laborales, fiscales o mercantiles, pero el expediente de ayuda debe comprobarse contra la resolución, las bases, la convocatoria y las notificaciones de Red.es.
¿Hay una convocatoria nueva para pedir el bono con el nuevo titular?
A 8 de septiembre de 2026, las fichas de Red.es consultadas muestran los plazos históricos finalizados. La Orden TDF/39/2026 mantiene el marco y los remanentes, pero no abre por sí sola un plazo nuevo.